수원 토지담보대출 농지·임야 한도와 금리, 자격조건 한눈에 정리
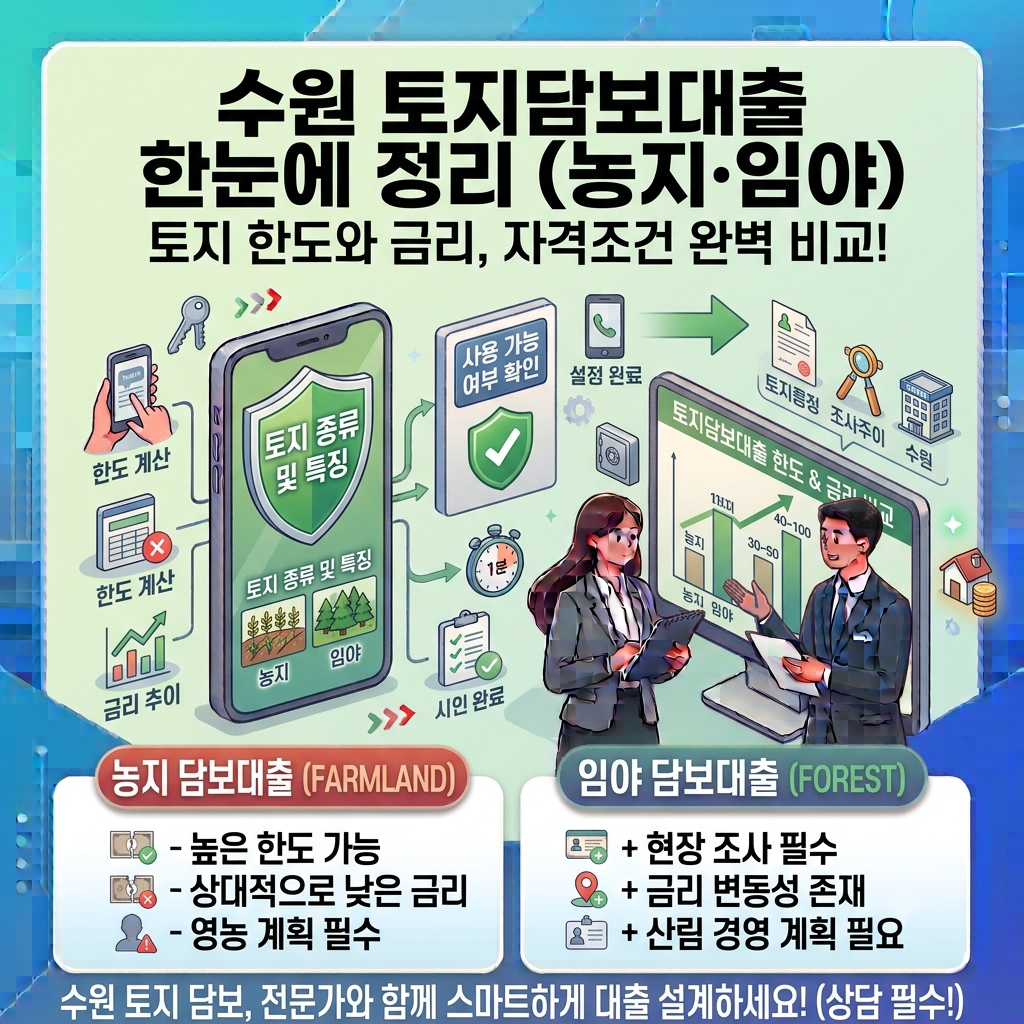
수원 토지담보대출은 농지와 임야를 담보로 필요한 자금을 마련하는 대표적인 담보대출입니다. 수원 토지담보대출은 토지의 위치, 지목, 용도지역, 감정평가에 따라 한도가 달라집니다. 일반적으로 농지와 임야 모두 감정가와 담보가치를 기준으로 대출 가능 여부가 결정됩니다. 한도는 금융기관과 토지 조건에 따라 차이가 있으며 담보가치가 높을수록 유리합니다. 금리는 신용등급, 담보가치, 금융기관의 심사기준에 따라 달라집니다. 자격은 토지 소유자이며 소득, 상환능력, 기존 부채 등을 함께 심사합니다. 농지는 실제 경작 여부와 이용현황을 확인하는 경우가 있습니다. 임야는 접근성, 개발 가능성, 공시지가 및 감정평가 결과가 중요하게 반영됩니다. 주택담보대출보다 담보평가 기준이 까다로운 편이지만 토지 가치에 따라 충분한 한도가 가능합니다. 신용대출이나 고금리대출보다 담보를 활용하기 때문에 상대적으로 금리 부담을 낮출 수 있는 경우가 많습니다.
수원 토지담보대출 한도·금리·조건 총정리
목록으로
| 구분 | 내용 |
|---|---|
| 대출 대상 | 농지, 임야, 전, 답, 대지 등 토지 소유자 |
| 세부 키워드 | 농지, 임야, 한도, 금리, 자격, 조건 |
| 2금융권 한도·금리 | 농협, 수협, 신협, 새마을금고 : 한도 50~80%, 금리 연 4% 후반~5% 중반 (담보가치·신용도에 따라 차등 적용) |
| 저축은행 한도·금리 | 한도 60~80%, 금리 연 6%~ (심사 결과 및 담보가치에 따라 변동) |
| 대부업 한도·금리 | 한도 50~70%, 금리 연 12%~ (법정 최고금리 범위 내 적용) |
| 대출기간 | 금융기관 및 상품에 따라 단기부터 장기까지 선택 가능 |
| 상환방식 | 원리금균등상환, 원금균등상환, 만기일시상환 등 상품별 상이 |
| 자격조건 | 토지 소유자, 담보 제공 가능자, 소득 및 상환능력 심사 충족 |
| 심사기준 | 감정평가금액, 용도지역, 지목, 도로 접면, 개발 가능성, 기존 담보 여부 등을 종합 심사 |
| 필요서류 | 신분증, 등기부등본, 토지대장, 지적도, 인감서류, 소득증빙 등 |
| 농지 특징 | 실제 경작 여부, 농지 이용현황, 담보가치 등을 함께 검토 |
| 임야 특징 | 접근성, 공시지가, 개발 가능성, 감정평가 결과 등을 종합 반영 |
| 유의사항 | 금융기관마다 한도와 금리 차이가 크므로 최소 2~3곳 이상 비교 상담하는 것이 유리 |