인천 오피스텔분양잔금대출 한도·금리·자격 조건 총정리|분양잔금·매매자금 알아보기
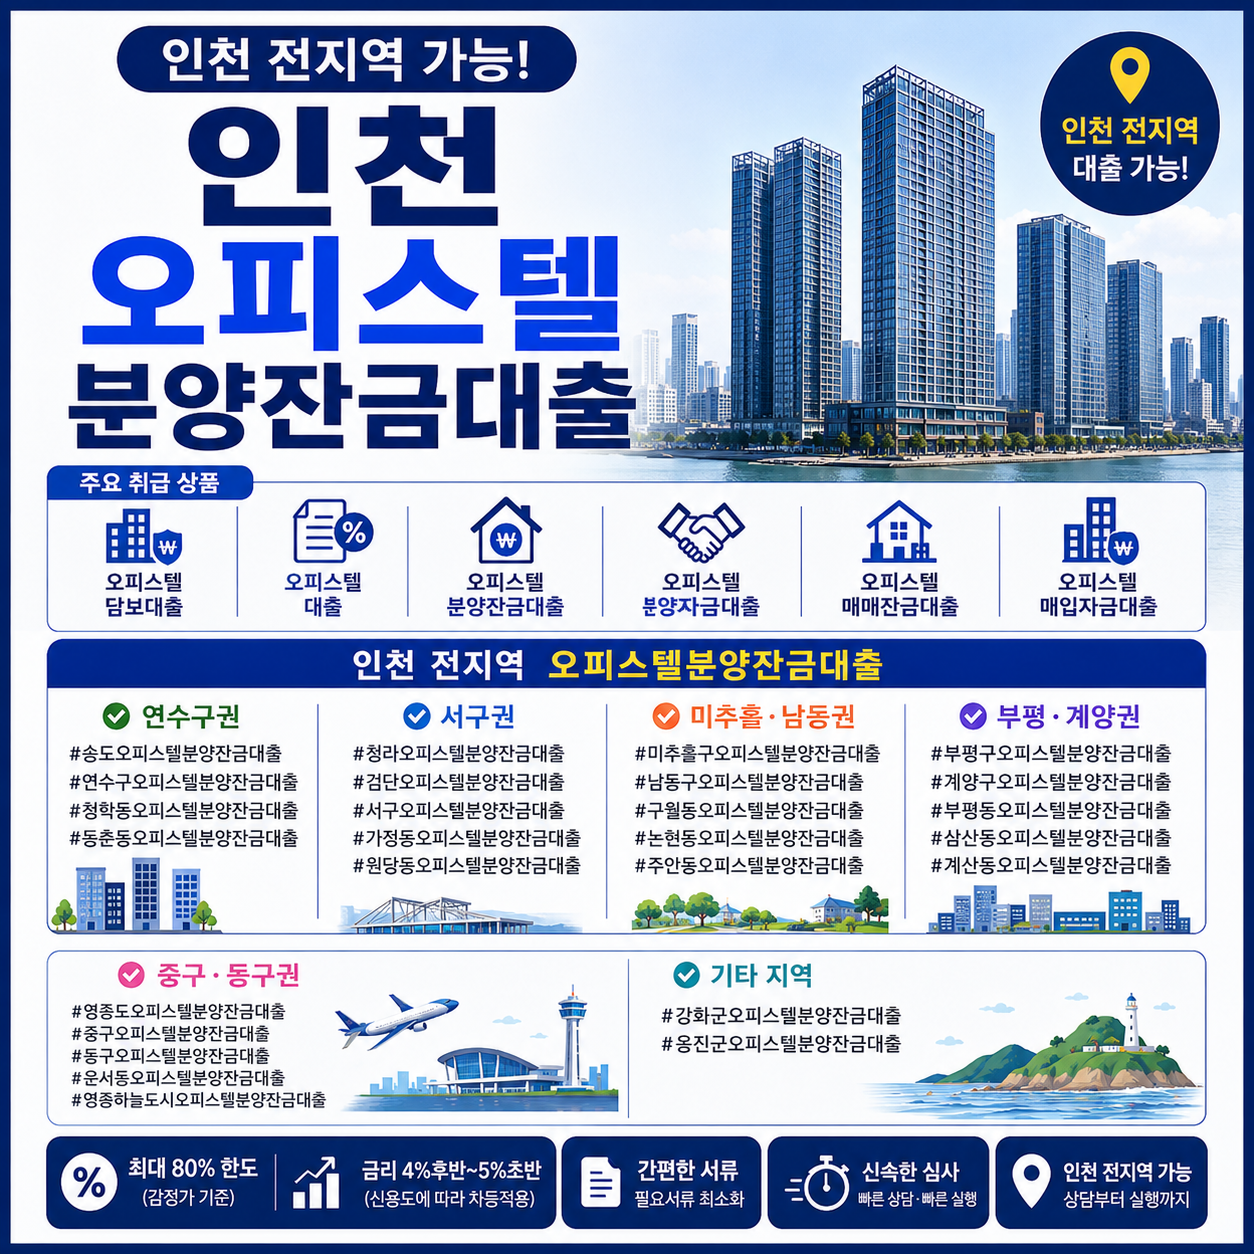
인천 오피스텔분양잔금대출은 분양받은 오피스텔의 잔금을 마련할 때 담보가치와 소득, 신용도 등을 종합적으로 심사합니다. 오피스텔담보대출 한도는 금융기관과 담보평가 방식에 따라 달라지며 2금융권에서는 일반적으로 LTV 70~80% 수준을 검토할 수 있습니다. 금리는 2금융권 기준 대략 5% 초반~5% 중반, 저축은행은 6% 이상, 대부업은 12% 이상으로 차이가 날 수 있습니다. 오피스텔매매자금대출은 매수하려는 오피스텔의 감정가, 매매가격, 소득과 기존 부채 등을 확인한 뒤 실제 가능 한도가 결정됩니다. 송도 오피스텔담보대출은 신축·역세권 여부와 임대수요, 시세 형성 여부 등이 담보평가에 영향을 줄 수 있습니다. 청라 오피스텔담보대출 역시 분양가와 감정가의 차이가 있는 경우 예상했던 한도보다 실제 승인금액이 낮아질 수 있습니다. 검단은 오피스텔의 위치와 준공 여부, 임대현황 등에 따라 금융기관별 평가가 달라질 수 있어 여러 조건을 비교하는 것이 중요합니다.
오피스텔담보대출 세부 조건 비교
| 구분 | 예상 한도 | 금리 참고 | 주요 자격·조건 | 확인할 사항 |
|---|---|---|---|---|
| 2금융권 | 70~80% | 5% 초반~5% 중반 | 소득·신용·담보가치 심사 | 농협·수협·신협·새마을금고 등 금융사별 차이 |
| 저축은행 | 60~80% | 6% 이상 | 담보평가 및 상환능력 심사 | LTV·DSR·신용도에 따라 한도 차이 |
| 대부업 | 50~80% | 12% 이상 | 담보가치 및 상환능력 확인 | 높은 금리와 비용을 반드시 비교 |
| 주택담보대출 | 담보별 상이 | 금융사별 상이 | 주택가격·소득·부채 등 심사 | 오피스텔과 적용조건이 다를 수 있음 |
| 신용대출 | 개인별 상이 | 담보대출보다 높을 수 있음 | 소득·신용점수·부채비율 | 고금리 이용 전 담보대출과 비교 |