태백 토지담보대출 한도·금리·조건과 필요서류 정리(농지,임야)
태백 토지담보대출은 감정평가금액과 토지의 위치, 지목, 용도지역, 도로 조건 등을 종합해 한도가 결정됩니다. 태백 토지담보대출 금리는 금융기관과 상품, 담보가치, 신용상태, 대출조건에 따라 달라질 수 있습니다. 태백 토지담보대출 상담 전에는 토지 주소와 지번, 기존 대출 여부 등을 준비하면 상담이 수월합니다. 농지와 임야는 일반 토지와 심사기준이 다를 수 있어 토지의 이용현황과 관련 서류를 함께 확인해야 합니다. 공시지가만으로 실제 대출한도를 판단하기보다는 감정평가금액과 기존 채무를 함께 확인하는 것이 중요합니다. 최종 한도와 금리는 금융기관의 개별 심사를 거쳐 확정되므로 여러 조건을 비교한 후 진행하는 것이 좋습니다.

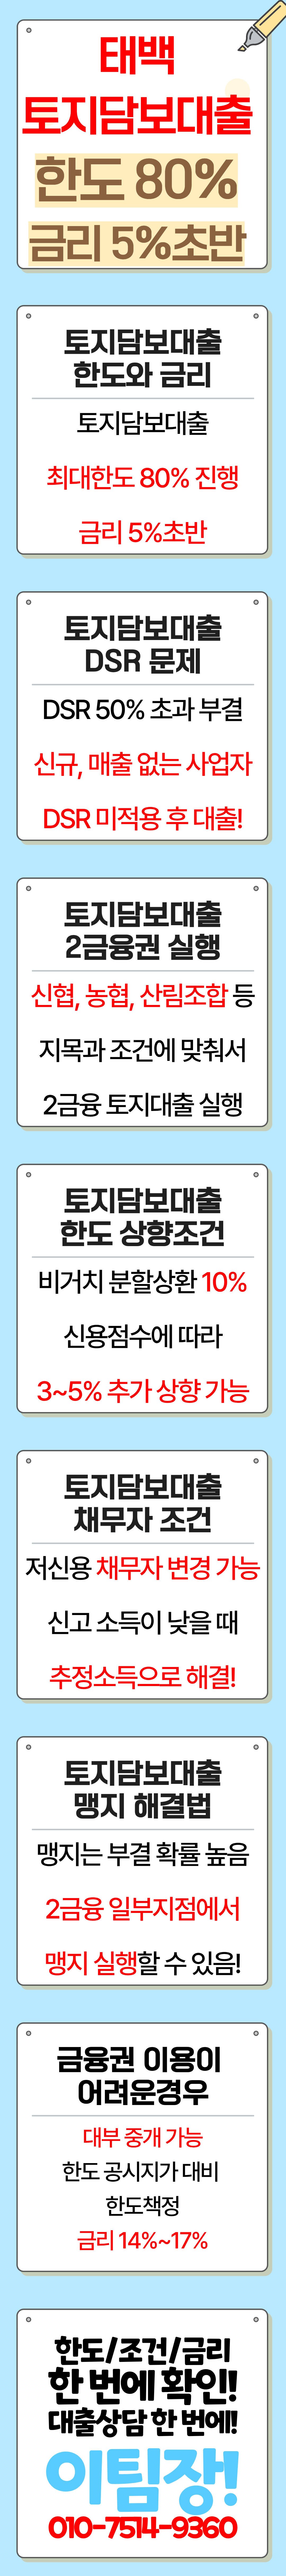
태백에서 토지를 담보로 대출을 알아볼 때는 토지의 종류와 위치, 감정평가금액, 기존 대출 여부, 신청자의 신용상태 등을 함께 확인해야 합니다. 농지와 임야도 담보로 검토할 수 있지만 토지 조건에 따라 한도와 금리가 달라질 수 있습니다.
한도와 금리
토지담보대출 한도는 감정평가금액과 금융기관의 담보인정 기준을 중심으로 결정됩니다. 토지의 지목, 용도지역, 도로 접면 여부, 주변 거래사례, 기존 근저당 등을 함께 확인합니다.
금리는 금융기관과 상품, 담보가치, 신용상태, 대출기간 등에 따라 달라집니다. 따라서 같은 태백 지역 토지라도 위치와 조건에 따라 실제 한도와 금리는 다르게 적용될 수 있습니다.
감정평가
토지는 아파트처럼 일정한 시세가 형성되어 있지 않은 경우가 많아 감정평가가 중요합니다.
감정평가에서는 토지의 위치와 면적뿐만 아니라 지목, 용도지역, 도로 조건, 이용현황, 주변 거래사례 등을 종합적으로 확인합니다.
대출 상담을 받을 때 토지 주소와 지번을 알려주면 금융기관의 자체 심사나 감정평가를 통해 예상 담보가치를 확인할 수 있습니다.
조건과 자격
기본적으로 토지 소유권을 보유하고 담보 제공이 가능해야 하며 금융기관의 심사를 받아야 합니다.
- 토지 소유권 및 담보 제공 여부
- 지목과 용도지역
- 도로 및 진입로 조건
- 토지 실제 이용현황
- 기존 근저당 및 선순위 채권
- 신청자의 신용상태와 소득
- 대출 목적과 상환능력
농지나 임야는 일반 토지와 심사기준이 달라질 수 있으므로 상담 시 정확한 토지 종류를 알려주는 것이 좋습니다.
필요서류
상담 단계에서는 토지 주소와 지번, 면적, 소유자 정보 등을 준비하면 기본적인 가능 여부를 확인하기 편리합니다.
실제 심사 과정에서는 신분증, 등기 관련 서류, 주민등록 관련 서류, 소득 또는 사업 관련 서류, 국세·지방세 관련 서류 등을 요청할 수 있습니다.
금융기관과 대출상품에 따라 필요한 서류가 다를 수 있으므로 방문 전에 준비서류를 확인하는 것이 좋습니다.
소요시간
대출기간은 토지의 조건과 금융기관의 심사절차에 따라 달라집니다.
상담 후 담보가치 확인, 서류심사, 감정평가, 대출조건 확정 등의 절차가 진행될 수 있습니다.
특히 농지나 임야처럼 현장 확인이 필요한 토지는 추가 시간이 걸릴 수 있으므로 자금이 필요한 시점보다 여유 있게 상담하는 것이 좋습니다.
자주하는 질문
Q. 공시지가가 높으면 대출도 많이 받을 수 있나요?
A. 공시지가는 참고자료이며 실제 한도는 감정평가금액과 금융기관의 담보인정 기준에 따라 결정됩니다.
Q. 농지도 가능한가요?
A. 농지도 담보대출 심사가 가능하지만 지목, 이용현황, 도로 조건 등에 따라 금융기관별 판단이 달라질 수 있습니다.
Q. 임야도 가능한가요?
A. 임야 역시 담보가치와 권리관계 등을 확인한 후 금융기관의 심사를 통해 가능 여부가 결정됩니다.
Q. 기존 대출이 있어도 추가대출이 가능한가요?
A. 현재 담보가치와 기존 근저당 및 선순위 채권을 확인한 뒤 추가 가능 금액을 판단합니다.
Q. 신용점수가 낮아도 가능한가요?
A. 담보가치와 함께 신용상태, 소득, 상환능력 등을 종합적으로 심사하기 때문에 금융기관별 결과가 달라질 수 있습니다.